नमस्कार दोस्तों, आप सभी का हमारी इस नई पोस्ट में स्वागत है। आज बैंक से Loan लेना हो, Credit Card बनवाना हो या EMI पर मोबाइल-बाइक लेनी हो, सबसे पहले आपका CIBIL Score देखा जाता है। कई बार Score खराब होने की वजह से Loan Reject हो जाता है और इंसान को पता भी नहीं होता कि गड़बड़ कहां है।
अच्छी बात यह है कि अपना CIBIL Score देखने के लिए किसी एजेंट या दुकान पर जाने की जरूरत नहीं है। आप घर बैठे मोबाइल से इसे Free में देख सकते हैं। बस सही तरीका पता होना चाहिए।
आगे हम बताएंगे कि CIBIL Score क्या होता है, कितना Score अच्छा माना जाता है, Free CIBIL Score Check करने का तरीका क्या है, RBI के नियम क्या कहते हैं और Score कैसे सुधारें। तो चलिए एक-एक करके सब समझते हैं।
CIBIL Score क्या है? (What is CIBIL Score)
CIBIL Score तीन अंकों का एक नंबर है, जो 300 से 900 के बीच होता है। यह बताता है कि आपने अब तक Loan और Credit Card का पैसा कितनी ईमानदारी से और समय पर चुकाया है।
यह Score TransUnion CIBIL नाम की कंपनी देती है। इसे Credit Bureau कहते हैं। बैंक और NBFC हर ग्राहक के Loan और Credit Card का हिसाब इन Bureau को भेजते हैं। उसी हिसाब से आपका Score बनता है।
एक बात जान लीजिए। भारत में CIBIL अकेला Credit Bureau नहीं है। RBI से मंजूरी पाए चार Bureau हैं: CIBIL, Experian, Equifax और CRIF High Mark। चारों अपना-अपना Score बनाते हैं, इसलिए इनके Score में थोड़ा फर्क हो सकता है। ज्यादातर बैंक CIBIL का Score देखते हैं, इसलिए लोग हर Credit Score को सिबिल स्कोर ही कह देते हैं।
CIBIL Score Range: कितना Score अच्छा माना जाता है
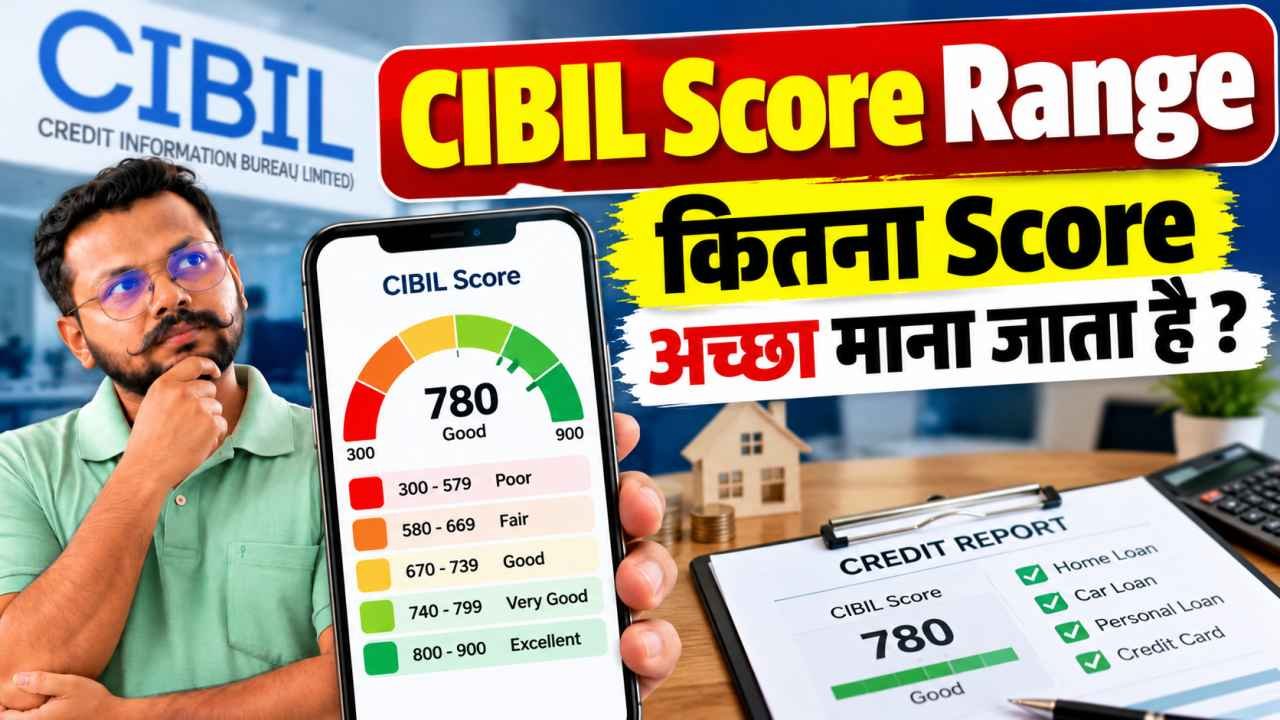
Score जितना ज्यादा, बैंक की नजर में आप उतने भरोसेमंद। मोटे तौर पर इसे ऐसे समझिए:
| CIBIL Score | क्या मतलब है |
|---|---|
| 750 से 900 | अच्छा Score, Loan और Credit Card आसानी से मिलने की संभावना ज्यादा |
| 650 से 749 | ठीक-ठाक, Loan मिल सकता है लेकिन शर्तें कड़ी हो सकती हैं |
| 550 से 649 | कमजोर, कई बैंक Loan देने से मना कर सकते हैं |
| 300 से 549 | खराब, Loan मिलना मुश्किल |
यह कोई सरकारी तय सीमा नहीं है। हर बैंक अपने हिसाब से तय करता है कि किस Score पर Loan देगा और कितने Interest Rate पर। ज्यादातर बैंक 750 या उससे ऊपर के Score को अच्छा मानते हैं।
अगर आपने आज तक कभी कोई Loan या Credit Card नहीं लिया है, तो आपका Score बनेगा ही नहीं। ऐसे लोगों की Report में Score की जगह NA या NH लिखा आता है। इसका मतलब खराब Score नहीं, बल्कि यह है कि आपकी कोई Credit History नहीं है।
क्या Free में CIBIL Score देखना सच में मुमकिन है?
हां, बिल्कुल। RBI के नियम के मुताबिक हर व्यक्ति को हर Credit Bureau से साल में एक बार पूरी Credit Report Free में पाने का हक है। यानी चारों Bureau से मिलाकर साल में चार Free Report ले सकते हैं।
CIBIL की official website पर Free CIBIL Score और Report एक Calendar Year (जनवरी से दिसंबर) में एक बार मिलती है। मान लीजिए आपने 2026 में किसी भी महीने Free Report ले ली, तो अगली Free Report 1 जनवरी 2027 से मिलेगी। साल में दोबारा देखना हो तो उसके लिए Paid Plan लेना पड़ता है।
CIBIL Score Free Check: Official Website से तरीका
सबसे भरोसेमंद तरीका CIBIL की अपनी official website है। इसके लिए आपके पास PAN Card, मोबाइल नंबर और Email ID होना चाहिए। मोबाइल नंबर वही हो तो बेहतर है जो आपने बैंक या Loan में दिया है।
- CIBIL की official website खोलें और Get Free CIBIL Score वाले Option पर जाएं।
- अपना नाम (PAN Card के हिसाब से), Email ID, मोबाइल नंबर और Password डालकर Account बनाएं।
- पहचान के लिए PAN Number, जन्म तारीख और पता भरें।
- मोबाइल पर आए OTP से Verify करें।
- कुछ मामलों में आपसे आपके Loan या Credit Card से जुड़े सवाल पूछे जा सकते हैं, ताकि पक्का हो जाए कि Report आप ही देख रहे हैं।
- Verify होते ही Dashboard पर आपका CIBIL Score दिखेगा। वहीं से पूरी Credit Report भी देख सकते हैं।
Account बनाते समय Paid Plan खरीदने का Option भी आ सकता है। Free Report चाहिए तो Free वाला Option ही चुनें, किसी Plan का पैसा न भरें।
Best Bus Ticket Booking App 2026: कौन सा App सही है, Online Bus Ticket कैसे बुक करें
Free CIBIL Report में क्या-क्या दिखता है
Report सिर्फ एक नंबर नहीं है। इसमें आपकी पूरी Credit कुंडली होती है:
- आपका ताजा CIBIL Score।
- नाम, जन्म तारीख और Loan-Card से जुड़ी निजी जानकारी।
- अभी चल रहे और बंद हो चुके सभी Loan और Credit Card की जानकारी।
- हर महीने की EMI समय पर भरी या देर से, इसका रिकॉर्ड।
- पिछले 36 महीनों में किन-किन बैंकों ने आपकी Report देखी (Enquiry)।
Score से ज्यादा जरूरी Report को ध्यान से पढ़ना है। कई बार उसमें ऐसा Loan दिखता है जो आपने लिया ही नहीं, या कोई चुका दिया गया Loan अब भी बकाया दिखता है।
दूसरे तरीके: Bank App और Finance App से Credit Score
कई बैंक, Credit Card कंपनियां और Finance Apps भी Free Credit Score दिखाते हैं, और कुछ तो हर महीने। यह सुविधाजनक है, लेकिन दो बातें ध्यान रखिए।
पहली, ये Apps हमेशा CIBIL का Score नहीं दिखाते। कई Apps Experian, Equifax या CRIF का Score दिखाते हैं। App में देख लें कि Score किस Bureau का है, क्योंकि आपका बैंक CIBIL देखेगा और दोनों में थोड़ा फर्क हो सकता है।
दूसरी, इन Apps को आपका PAN और मोबाइल नंबर देना पड़ता है। उसके बाद Loan और Credit Card के Offer वाले Call और Message आने लगते हैं। जिस App पर भरोसा न हो, वहां अपनी जानकारी न डालें।
क्या बार-बार Score देखने से Score घटता है?
यह बहुत आम गलतफहमी है। जब आप खुद अपना Score देखते हैं, तो उससे आपका Score नहीं घटता। इसे Soft Enquiry कहते हैं।
Score पर असर तब पड़ता है जब आप Loan या Credit Card के लिए Apply करते हैं और बैंक आपकी Report निकालता है। इसे Hard Enquiry कहते हैं। कम समय में कई जगह Loan के लिए Apply करने से बैंक को लगता है कि आपको पैसे की बहुत जरूरत है, और Score पर बुरा असर पड़ सकता है।
RBI के नए नियम: अब Score जल्दी Update होता है
पहले बैंक महीने में एक बार Credit Bureau को जानकारी भेजते थे। 1 जनवरी 2025 से RBI ने इसे हर 15 दिन कर दिया। अब 1 जुलाई 2026 से बैंकों को महीने में चार तय तारीखों पर यह जानकारी भेजनी होती है। यानी आपने EMI भरी या Loan बंद किया, तो वह पहले से जल्दी आपकी Report में दिखेगा।
- जब कोई बैंक आपकी Credit Report निकालता है, तो इसकी सूचना SMS या Email से आपको मिलनी चाहिए।
- Loan Reject होने पर बैंक को Reject होने की वजह बतानी होगी।
- Report में गलती की शिकायत 30 दिन में सुलझानी होती है। देर होने पर RBI के नियम के तहत ग्राहक को हर दिन के 100 रुपये मुआवजा देने का प्रावधान है।
CIBIL Report में गलती हो तो क्या करें
अगर Report में कोई गलत Loan, गलत बकाया या नाम-पता गलत दिखे, तो चुप न बैठें। इसकी शिकायत Free में होती है।
- CIBIL की website पर Login करके Dispute या शिकायत वाला Option खोलें।
- जिस Account में गलती है, उसे चुनें और गलती लिखें।
- CIBIL उस बैंक से जानकारी मांगेगा और जांच के बाद Report ठीक करेगा।
- साथ में अपने बैंक की शाखा में भी लिखित शिकायत दें, क्योंकि गलत जानकारी अक्सर बैंक की तरफ से जाती है।
CIBIL Score कैसे सुधारें: ये बातें ध्यान रखें
- हर EMI और Credit Card Bill समय पर भरें। एक भी महीने की देरी Score पर असर डालती है।
- Credit Card की पूरी Limit इस्तेमाल न करें। मान लीजिए आपकी Card Limit 1 लाख रुपये है, तो आम सलाह यह है कि महीने में 30 हजार रुपये से ज्यादा खर्च न करें। यह सिर्फ समझाने के लिए उदाहरण है।
- Credit Card पर सिर्फ Minimum Amount भरकर काम न चलाएं, पूरा Bill भरने की कोशिश करें।
- थोड़े-थोड़े समय पर कई बैंकों में Loan के लिए Apply न करें।
- किसी दूसरे के Loan में Guarantor बनने से पहले सोचें। वह EMI न भरे तो आपका Score भी गिरेगा।
- Loan Settle कराने की जगह पूरा चुकाकर बंद कराएं। Settled लिखा Account आगे Loan लेने में दिक्कत देता है।
- Loan बंद होने पर बैंक से NOC जरूर लें और कुछ हफ्ते बाद Report में देख लें कि Account Closed दिख रहा है या नहीं।
Fraud Alert: CIBIL के नाम पर ठगी से बचें
Internet पर कई नकली Website और Message मिलते हैं, जो Free CIBIL Score के नाम पर आपसे OTP या पैसे मांगते हैं। CIBIL Score देखने के लिए कोई भी आपसे OTP फोन पर नहीं मांगता। अपना OTP, PAN, आधार या बैंक Password किसी को न बताएं।
कुछ लोग पैसे लेकर CIBIL Score तुरंत ठीक करवाने या Report से Default हटवाने का दावा करते हैं। ऐसा कोई शॉर्टकट नहीं है। Report सिर्फ तभी बदलती है जब उसमें सच में गलती हो, और उसकी शिकायत आप खुद Free में कर सकते हैं। Score सुधारने का असली रास्ता समय पर भुगतान ही है।