नमस्कार दोस्तों, आप सभी का हमारी इस नई पोस्ट में स्वागत है। अगर आप Credit Card इस्तेमाल करते हैं, तो कभी न कभी ऐसा हुआ होगा कि Due Date निकल गई और बिल भरना याद ही नहीं रहा। या फिर उस महीने हाथ में पैसे ही नहीं थे।
बहुत से लोग सोचते हैं कि दो-चार दिन देर से बिल भर दिया तो क्या फर्क पड़ता है। लेकिन Credit Card Bill Late Payment का असर सिर्फ एक Late Fee तक नहीं रुकता। Interest, GST और आपका CIBIL Score, तीनों पर इसकी मार पड़ती है।
इस पोस्ट में हम आसान भाषा में बताएंगे कि बिल लेट होने पर Late Fee कब लगती है, Interest कैसे जुड़ता है, RBI का 3 दिन वाला नियम क्या है, Minimum Amount Due भरने से क्या होता है और अगर बिल भर नहीं पा रहे तो क्या करें। तो चलिए एक-एक करके सब समझते हैं।
Credit Card Bill में Due Date और Minimum Amount Due क्या होता है?
हर महीने बैंक आपको एक Statement भेजता है। इसमें दो रकम लिखी होती हैं। पहली है Total Amount Due, यानी उस महीने आपने जितना खर्च किया उसका पूरा हिसाब। दूसरी है Minimum Amount Due, यानी वह छोटी रकम जो कम से कम भरनी ही होती है।
Statement में एक Payment Due Date भी लिखी होती है। इस तारीख तक पूरा बिल भर दिया तो आपसे एक रुपया भी ब्याज नहीं लिया जाता। Credit Card का असली फायदा यही Interest Free Period है। बिल लेट हुआ, तो यह फायदा भी हाथ से निकल जाता है।
RBI का 3 दिन वाला नियम: तुरंत Late Fee नहीं लगती
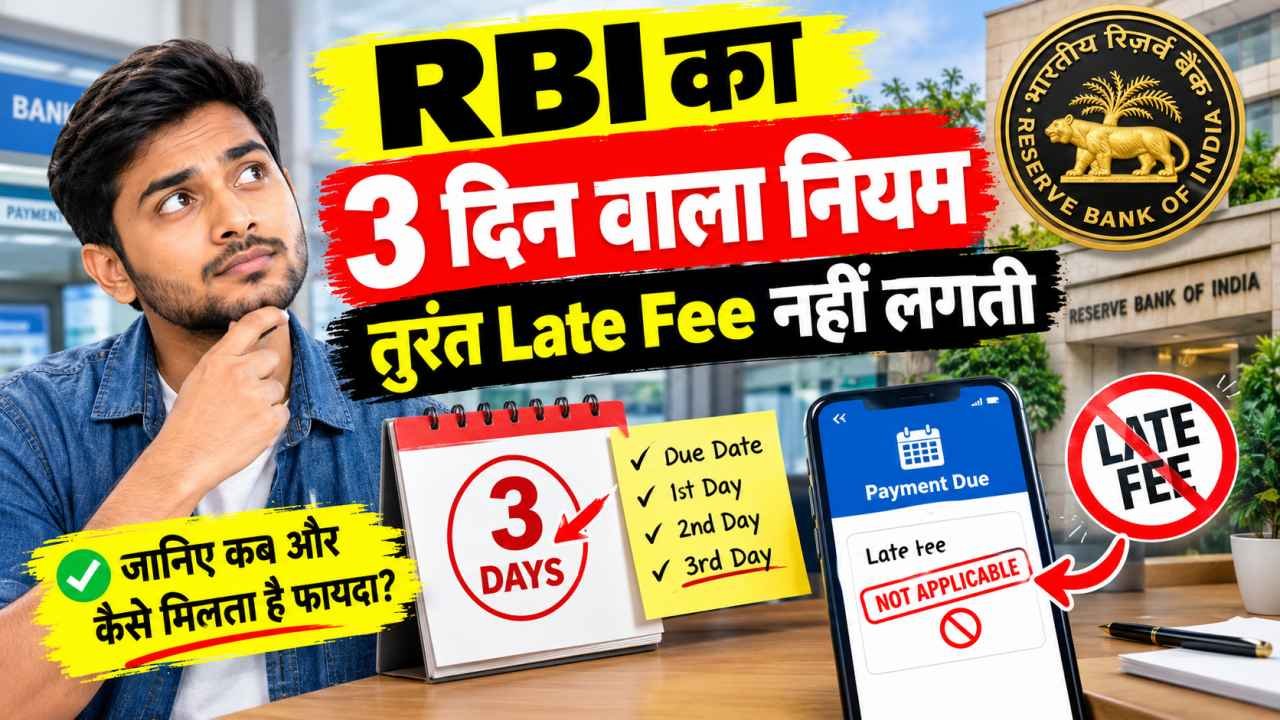
रिजर्व बैंक (RBI) का नियम है कि Due Date के बाद खाता 3 दिन से ज्यादा बकाया रहे, तभी बैंक Late Payment Charge लगा सकता है। यही नियम Credit Bureau को रिपोर्ट करने पर भी लागू है। यानी 3 दिन के अंदर भुगतान कर दिया, तो बैंक न Late Fee ले सकता है, न आपको CIBIL में डिफॉल्टर बता सकता है। यह नियम 2022 से लागू है।
एक उदाहरण से समझिए। मान लीजिए आपकी Due Date 5 तारीख है। आपने 8 तारीख तक बिल भर दिया, तो Late Fee नहीं लगेगी। लेकिन 9 तारीख या उसके बाद भरा, तो Late Fee भी लगेगी और बैंक इसकी जानकारी Credit Bureau को भी भेज सकता है।
एक बात ध्यान रखिए। 3 दिन की यह छूट सिर्फ Late Fee और रिपोर्टिंग के लिए है। Interest का हिसाब अलग चलता है, जो आगे बताया गया है। और अगर आप 3 दिन के बाद बिल भरते हैं, तो कितने दिन लेट हुए, यह गिनती असली Due Date से ही होती है, 3 दिन बाद से नहीं।
1 अप्रैल 2027 से Late Fee के हिसाब में बदलाव
RBI ने अप्रैल 2026 में एक नया निर्देश जारी किया है। यह 1 अप्रैल 2027 से लागू होगा। इसके बाद बैंक Late Fee सिर्फ उस रकम पर लगा सकेंगे जो Due Date के बाद भी बकाया बची है, पूरे बिल की रकम पर नहीं। मतलब अगर आपने बिल का कुछ हिस्सा भर दिया है, तो Late Fee बची हुई रकम के हिसाब से तय होगी।
PhonePe SBI Credit Card 2026: Purple और Select Black की Fee, Rewards, नए नियम और Apply करने का तरीका
बिल लेट होने पर क्या-क्या होता है
1. Late Payment Charge लगता है
Late Fee की रकम हर बैंक खुद तय करता है। ज्यादातर बैंकों में यह Slab के हिसाब से होती है, यानी जितनी बड़ी बकाया रकम, उतनी ज्यादा Late Fee। आपके कार्ड पर कितनी लगेगी, यह बैंक के Schedule of Charges या कार्ड के Terms में लिखा होता है। एक बार अपने बैंक का यह हिस्सा जरूर पढ़ लें।
2. Interest Free Period खत्म हो जाता है
जब तक आप हर महीने पूरा बिल समय पर भरते हैं, खरीदारी पर ब्याज नहीं लगता। लेकिन जैसे ही पूरा बिल नहीं भरा, बकाया रकम पर ब्याज शुरू हो जाता है। ज्यादातर बैंक यह ब्याज Due Date से नहीं, बल्कि खरीदारी वाले दिन से जोड़ते हैं। ऊपर से नई खरीदारी पर भी अगले बिल तक Interest Free Period नहीं मिलता।
Credit Card का Interest Rate बैंक और कार्ड के हिसाब से अलग होता है और आमतौर पर Personal Loan से काफी ज्यादा होता है। अपना Rate जानने के लिए कार्ड के Statement या App में Finance Charges वाला हिस्सा देखें।
3. Interest और Late Fee पर GST भी लगता है
Late Fee और Interest बैंक की सेवा के चार्ज माने जाते हैं। इन पर 18% GST अलग से जुड़ता है। यानी जो चार्ज आप देखते हैं, असल में उससे ज्यादा कटता है।
4. CIBIL Score गिरता है
Due Date के बाद 3 दिन से ज्यादा बिल बकाया रहा, तो बैंक इसे Credit Bureau को भेज सकता है। आपकी Credit Report में लिखा जाता है कि भुगतान कितने दिन लेट हुआ। एक बार भी लेट होने से Score पर असर पड़ता है, और बार-बार ऐसा हुआ तो आगे Home Loan, Car Loan या नया Credit Card लेने में दिक्कत आ सकती है। कई बार Loan मिल भी जाए तो ब्याज ज्यादा देना पड़ता है।
5. कार्ड Block या Limit कम हो सकती है
बार-बार बिल लेट होने पर बैंक आपका कार्ड अस्थायी रूप से रोक सकता है या Credit Limit घटा सकता है। लंबे समय तक बकाया न चुकाने पर मामला Recovery तक पहुंच जाता है।
उदाहरण से समझिए: लेट होने पर कितना ज्यादा भरना पड़ सकता है
मान लीजिए आपका इस महीने का बिल 20,000 रुपये है और Minimum Amount Due 1,000 रुपये है। Due Date 5 तारीख है। अब तीन हालात देखिए:
| आपने क्या किया | क्या होगा |
|---|---|
| 5 तारीख तक पूरे 20,000 रुपये भर दिए | कोई ब्याज नहीं, कोई Late Fee नहीं |
| 5 तारीख तक सिर्फ 1,000 रुपये (Minimum) भरे | Late Fee नहीं, लेकिन बचे 19,000 रुपये पर ब्याज लगेगा |
| 9 तारीख तक कुछ नहीं भरा | Late Fee, ब्याज, GST और CIBIL में लेट भुगतान की रिपोर्ट |
दूसरे हालात का हिसाब देखिए। मान लीजिए आपके कार्ड पर ब्याज 3% महीना है (यह सिर्फ उदाहरण के लिए है, आपके बैंक का Rate अलग हो सकता है)। 19,000 रुपये पर एक महीने का ब्याज बनेगा 570 रुपये। इस पर 18% GST यानी करीब 103 रुपये और जुड़ेंगे। कुल मिलाकर करीब 673 रुपये एक्स्ट्रा, सिर्फ एक महीने में। और यह तब है जब आपने Minimum भर दिया था और Late Fee नहीं लगी। ब्याज खरीदारी की तारीख से जुड़ता है, इसलिए असल रकम इससे थोड़ी ज्यादा भी हो सकती है।
CIBIL Score Free Check 2026: मोबाइल से फ्री में सिबिल स्कोर कैसे देखें, आसान तरीका
Minimum Amount Due भरने का सच
बहुत से लोग समझते हैं कि Minimum Amount Due भर दिया तो सब ठीक है। ऐसा नहीं है। Minimum भरने से Late Fee बच जाती है और CIBIL में लेट भुगतान की रिपोर्ट नहीं जाती। लेकिन बाकी बकाया रकम पर ब्याज चलता रहता है, और नई खरीदारी पर भी ब्याज-मुक्त समय नहीं मिलता।
अगर आप महीनों तक सिर्फ Minimum भरते रहें, तो कर्ज धीरे-धीरे बढ़ता जाता है और ज्यादातर पैसा ब्याज में ही जाता है। इसलिए Minimum को सिर्फ मजबूरी वाला रास्ता मानें, आदत नहीं।
बिल भरना भूल गए तो अब क्या करें
- सबसे पहले देखें कि Due Date को कितने दिन हुए हैं। 3 दिन के अंदर हैं, तो आज ही भुगतान कर दें।
- पूरा बिल नहीं भर सकते, तो कम से कम Minimum Amount Due जरूर भरें।
- भुगतान के बाद बैंक के App या SMS में Confirm कर लें कि पैसा कार्ड खाते में पहुंच गया।
- अगर Late Fee लगी है और यह पहली बार हुआ है, तो Customer Care से बात करके छूट की Request कर सकते हैं। छूट देना या न देना बैंक की मर्जी है।
- अगले Statement में चेक करें कि कोई गलत चार्ज तो नहीं जोड़ा गया।
अगर बिल भरने के पैसे ही नहीं हैं
कभी-कभी नौकरी छूटने, बीमारी या घर की किसी परेशानी से बिल भरना मुश्किल हो जाता है। ऐसे में चुप बैठने से बात बिगड़ती है। बैंक से खुद बात करें और अपनी हालत बताएं।
- कई बैंक बड़े बकाये को EMI में बदलने का Option देते हैं। इसका Interest Rate और Processing Fee पहले पूछ लें।
- अगर आपके पास कम ब्याज वाला कोई Loan मिल सकता है, तो उससे Credit Card का बकाया चुकाना सस्ता पड़ सकता है।
- Settlement के झांसे में जल्दबाजी न करें। Settlement करने पर CIBIL Report में यह दर्ज हो जाता है और आगे Loan मिलने में दिक्कत आती है।
Late Payment से बचने के आसान तरीके
- Bank Account से Auto Pay लगा दें। कम से कम Minimum Amount Due का Auto Pay तो जरूर रखें।
- Due Date से 2-3 दिन पहले भुगतान करें, क्योंकि दूसरे बैंक या App से भेजा गया पैसा पहुंचने में कभी-कभी समय लगता है।
- मोबाइल में Due Date का Reminder लगा लें।
- अगर Due Date आपकी Salary आने से पहले पड़ती है, तो बैंक से Billing Cycle बदलने की Request कर सकते हैं।
- एक से ज्यादा कार्ड हैं तो सबकी Due Date एक कागज या Notes में लिखकर रखें।
- Credit Limit का पूरा इस्तेमाल न करें, उतना ही खर्च करें जितना अगले महीने आराम से चुका सकें।
Recovery Agent और Fraud से सावधान रहें
बकाया ज्यादा दिन रहने पर बैंक Recovery Agent भेज सकता है। लेकिन RBI के नियमों के हिसाब से Agent आपको धमका नहीं सकता, गाली-गलौज नहीं कर सकता और सुबह 8 बजे से पहले या शाम 7 बजे के बाद फोन करके परेशान नहीं कर सकता। ऐसा हो तो पहले बैंक में शिकायत करें, और 30 दिन में हल न मिले तो RBI के Ombudsman के पास शिकायत कर सकते हैं।
ठग भी इसी डर का फायदा उठाते हैं। कोई फोन करके कहे कि आपका बिल बकाया है, अभी इस Link से भुगतान करो वरना केस होगा, तो घबराएं नहीं। बिल हमेशा बैंक के Official App, Net Banking या भरोसेमंद UPI App से ही भरें। बैंक कभी फोन पर OTP, CVV या कार्ड PIN नहीं मांगता। किसी के साथ ये जानकारी साझा हो जाए, तो तुरंत कार्ड Block कराएं और 1930 पर साइबर ठगी की शिकायत करें।